
기준금리를 내렸다는데 왜 내 주식은 오히려 떨어질까요?
밤잠을 설쳐가며 새벽 3시 미국 연방공개시장위원회(FOMC) 금리 발표를 기다렸다가 예상대로 금리가 인하되었다는 속보에 안심하고 잠들었는데, 아침에 일어나 계좌를 열어보니 나스닥과 코스피가 동반 하락해 당황했던 경험이 한 번쯤 있으실 겁니다. 교과서에서는 금리가 내려가면 주식시장이 오른다고 배웠는데 실제 시장은 왜 정반대로 반응하는 걸까요?
주식시장을 실제로 움직이는 변수는 연준이 정하는 초단기 ‘기준금리’가 아니라, 채권시장에서 실시간으로 거래되는 ‘미국 국채 10년물 금리’와 그 이면에 담긴 경기 판단이기 때문입니다. 연준이 금리를 내리더라도 경기 침체가 급격히 다가와서 어쩔 수 없이 내리는 ‘침체형 인하’로 해석되면 글로벌 기관 자금은 위험자산인 신흥국 주식부터 팔아 안전자산으로 대피합니다. (한국은행 통화정책 및 국제금융 동향 안내)

“금리 인하기에는 무조건 성장주 비중을 늘려야 한다는 말을 믿고 들어갔는데, 고배당주만 오르고 성장주는 계속 밀립니다.”
이 현상은 기준금리 인하 기대감이 이미 3~6개월 전 주가에 선반영된 뒤, 막상 발표 당일에는 차익실현(Sell the news) 물량이 나오고 장기 국채금리가 반등할 때 전형적으로 나타납니다. 특히 미국 정부의 국채 발행 물량 부담이나 관세·물가 재반등 우려가 남아 있으면 기준금리가 내려가도 시장 실세금리인 10년물 금리는 4.2%~4.5% 위에서 버티게 됩니다. 이 구간에서는 먼 미래의 꿈을 먹고 사는 적자 성장주보다 당장 현금을 벌어들이고 자사주를 소각하는 실적주·가치주가 훨씬 강한 하방 경직성을 보입니다.
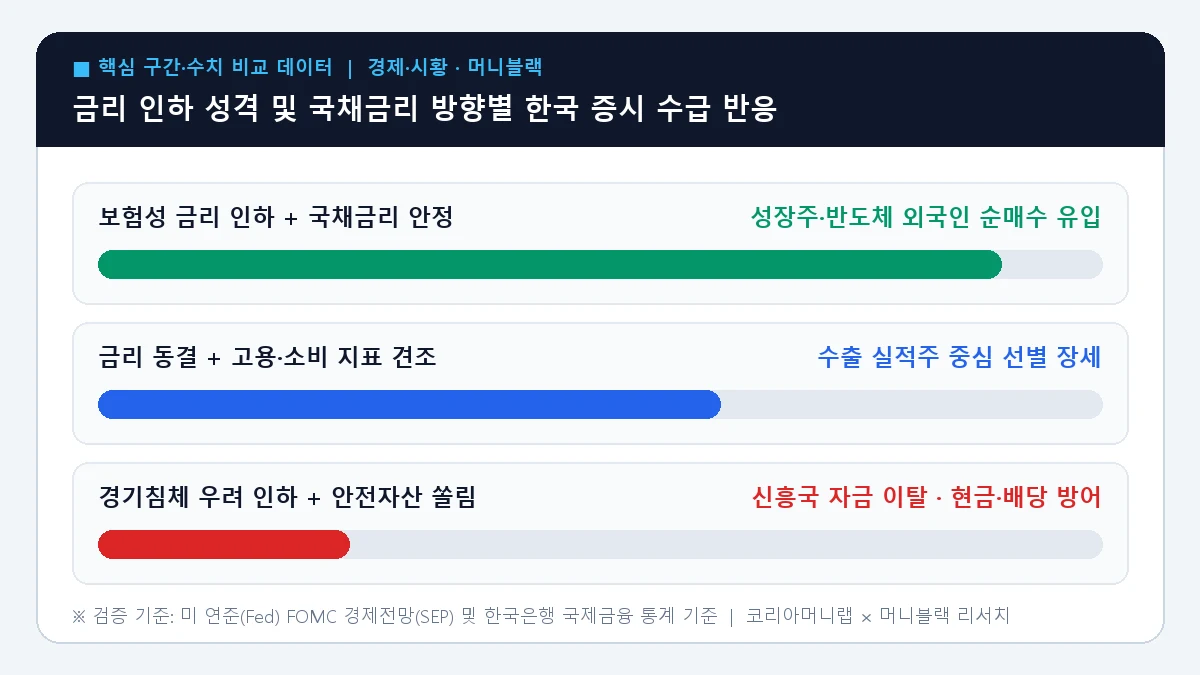
보험성 인하 vs 침체형 인하: 과거 사이클과 현재 지표 비교표
금리 전환기에 계좌 수익률을 지키는 핵심은 이번 금리 변화가 ‘경기가 괜찮은 상태에서 물가가 잡혀 내리는 보험성 조정’인지, 아니면 ‘고용이 무너지며 나타나는 침체 신호’인지를 데이터로 판별하는 것입니다. 아래 비교표의 4가지 핵심 지표를 대조하면 현재 시장이 어느 국면에 서 있는지 명확히 구분할 수 있습니다. (한국거래소 KRX 시장동향 및 지수 통계)
| 비교 기준 지표 | 보험성 금리 조정 (증시 우호적) | 침체형 금리 인하 (변동성 경계) | 투자자 실전 체크 포인트 |
|---|---|---|---|
| 미국 신규 실업수당 청구건수 | 완만한 범위 내 안정 유지 | 추세적 급증 및 실업률 빠른 상승 | 매주 목요일 밤 발표 수치 추세 확인 |
| 하이일드 채권 스프레드 | 낮고 안정적인 신용 스프레드 유지 | 기업 부도 우려로 스프레드 급격 확대 | 신용 경색 신호 발생 시 현금 비중 확대 |
| 달러 인덱스 & 엔화 흐름 | 완만한 달러 약세 · 신흥국 통화 안정 | 엔 캐리 트레이드 청산 · 급격한 변동성 | 급격한 엔화 강세 시 글로벌 레버리지 청산 주의 |
| 국내 유리한 수혜 섹터 | AI 반도체 · 바이오 · 수출 성장주 | 통신 · 유틸리티 · 금융 고배당 · 단기채 | 바벨 포트폴리오(성장+배당) 비중 조절 |
특히 한국 증시는 수출 의존도가 높기 때문에 미국 소비와 제조업 구매관리자지수(ISM 제조업 지수)가 기준선인 50 근방을 유지하면서 금리가 안정될 때 가장 강력한 외국인 순매수가 유입됩니다.

발표 당일 뇌동매매를 막는 3단계 수급 검증 프로세스
FOMC 성명서가 공개되는 새벽 3시 직후 첫 30분과 연준 의장의 기자회견이 진행되는 3시 30분 이후의 주가 방향은 알고리즘 헤지펀드들의 포지션 청산 때문에 정반대로 요동치는 경우가 비일비재합니다. (기획재정부 경제정책 및 대외경제 브리핑)
“새벽 기자회견 때 급등하는 걸 보고 미국주식을 추격 매수했는데, 장 마감 직전 30분 만에 마이너스로 뒤집혔습니다.”
통화정책 이벤트 주간에는 ‘첫날의 해석’보다 채권시장과 외환시장이 소화를 마친 ‘3거래일 뒤의 수급 방향’을 따르는 것이 압도적으로 유리합니다. 아래 3단계 검증 순서를 지키면 불필요한 손절매와 고점 추격 매수를 원천적으로 피할 수 있습니다.
- 1단계 (점도표와 종착 금리 확인): 당일 0.25%p 조정 여부보다 향후 1년 뒤 연준 위원들이 예상하는 최종 금리(Terminal Rate) 중간값이 지난 분기보다 올라갔는지 내려갔는지를 먼저 확인합니다.
- 2단계 (채권·외환 시장 일치 여부 확인): 주가지수가 반등할 때 미 국채 10년물 금리 하락과 원·달러 환율 안정이 동시에 동반되는 ‘진성 반등’인지 확인합니다.
- 3단계 (절세·대기자금 이자 동시 챙기기): 관망 구간에서 현금을 일반 예수금(연 0.1%)으로 놀리지 말고 일복리 CMA나 파킹통장에 넣어 두면서 분할 진입 타점을 기다립니다.

금리 전환기 자산배분 및 세후 수익률 점검
거시경제 지표를 읽는 진짜 이유는 공포 뉴스에 내 자산을 헐값에 던지지 않고, 확률이 높은 구간에서만 유리한 승부를 하기 위해서입니다. 금리 인하 속도가 예상보다 빠르든 느리든, 기준점을 미리 세워 둔 투자자는 시장 흔들림을 리밸런싱 기회로 활용할 수 있습니다.
해외 주식과 채권 ETF를 함께 운용 중이시라면 매매차익에 부과되는 22% 양도소득세와 연간 2,000만 원 금융소득 건보료 기준선을 함께 점검해 두어야 세금으로 수익을 반납하는 일을 막을 수 있습니다. 아래 시뮬레이터와 연결 리포트로 내 포트폴리오의 세후 기준선을 바로 확인해 보세요.
내 조건으로 3초 시뮬레이션 계산하기
자주 묻는 질문 (FAQ)
- Q. 미국 기준금리가 내려가면 한국은행도 무조건 바로 금리를 내리나요?
반드시 동시에 내리지는 않습니다. 한국은행은 한·미 금리 역전 폭뿐만 아니라 국내 가계부채 증가 속도와 수도권 부동산 가격, 원·달러 환율 변동성을 종합적으로 고려해 시차를 두고 결정합니다. - Q. 금리 인하기에 미국 장기채 ETF에 투자하면 무조건 수익이 나나요?
기준금리가 내려가도 미국의 재정적자 확대나 물가 재상승 우려로 10년·30년 만기 장기 시장금리가 쉽게 떨어지지 않으면 장기채 ETF 가격은 횡보하거나 하락할 수 있으므로 만기(듀레이션) 분산이 필요합니다. - Q. 연준 점도표(Dot Plot)는 일 년에 몇 번 발표되나요?
1년 8차례 열리는 FOMC 회의 중 분기 말인 3월, 6월, 9월, 12월 총 4차례 경제전망요약(SEP)과 함께 공개됩니다. - Q. 미국 채권 ETF에서 나오는 월배당 분배금도 세금을 내나요?
네, 배당소득세 15.4%가 원천징수되며 연간 이자·배당 합계액 2,000만 원 기준에 합산됩니다. 국내 상장 미국채 ETF를 ISA나 연금계좌에서 투자하면 절세 혜택을 받을 수 있습니다.